Zacznę od wniosku.
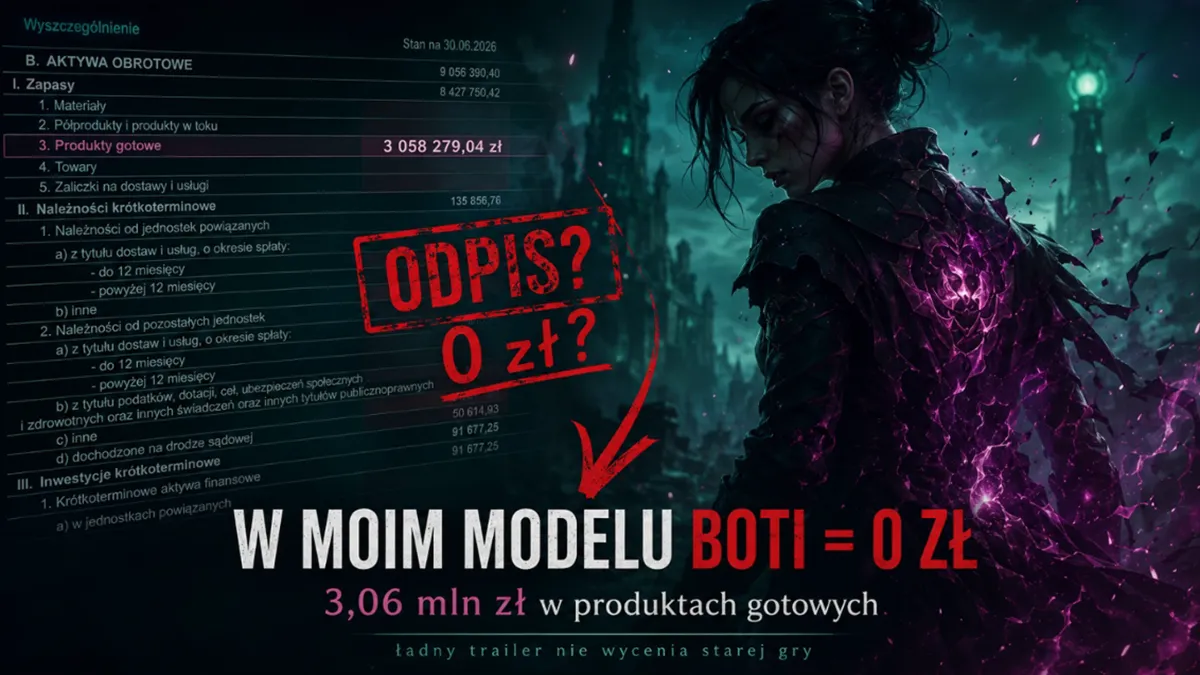
W swoim modelu inwestycyjnym wyceniam dziś Boti na zero.
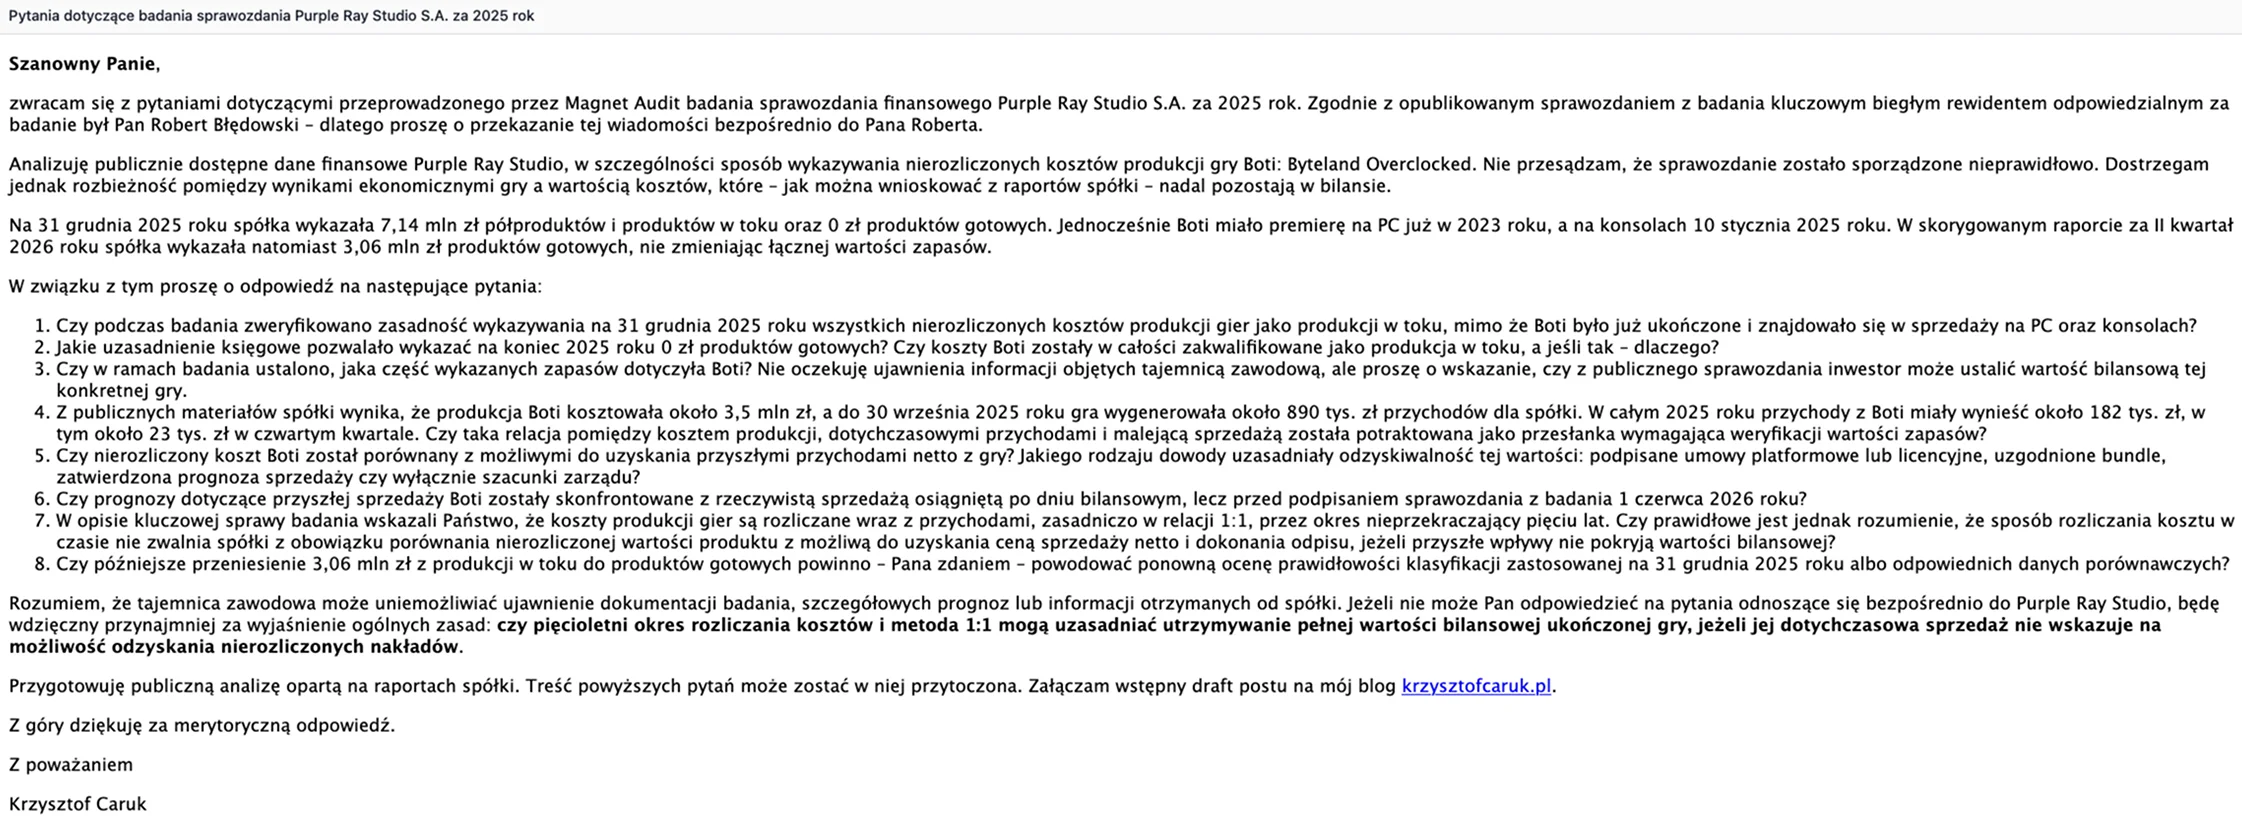
Poniżej pokazuję też wiadomość, którą wysłałem w tej sprawie do audytora. Jest dość szczegółowa, więc jeśli nie chcecie przebijać się przez całą treść maila, możecie od razu przejść dalej — w tym poście rozkładam temat na czynniki pierwsze i pokazuję, skąd biorą się moje wątpliwości.
Napisałem do audytora tak:
Co oznacza, że Boti ma dla mnie wartość na zero złotych?
Nie oznacza to, że gra już nigdy nie sprzeda żadnej kopii.
Nie oznacza również, że mogę z całą pewnością powiedzieć:
Purple Ray Studio ma obowiązek zaksięgować dokładnie 3 058 279,04 zł odpisu.
Nie mam dostępu do ewidencji kosztów poszczególnych projektów, wewnętrznych prognoz sprzedaży, umów z platformami, testu na utratę wartości ani dokumentacji audytora.
Mogę natomiast przeanalizować publiczne liczby.
A te są naprawdę ciekawe.
Co rzeczywiście znajduje się w bilansie?
W skorygowanym raporcie za drugi kwartał 2026 roku Purple Ray Studio wykazało na 30 czerwca:
- 8 427 750,42 zł zapasów,
- w tym 5 369 471,38 zł produkcji w toku,
- oraz 3 058 279,04 zł produktów gotowych.
Najbardziej prawdopodobne wyjaśnienie jest proste.
Produkcja w toku dotyczy przede wszystkim Koshmar: The Last Reverie, natomiast produkty gotowe dotyczą przede wszystkim Boti: Byteland Overclocked.
Purple Ray nie publikuje jednak podziału tych pozycji na konkretne projekty.
Dlatego nie napiszę:
3,058 mln zł to na pewno Boti.
Napiszę:
wszystko wskazuje na to, że większość tej kwoty dotyczy Boti, ale spółka powinna to jednoznacznie potwierdzić.
Jest tu jeszcze jeden interesujący szczegół.
W pierwotnej wersji raportu za drugi kwartał wszystkie 8,43 mln zł zapasów zostało pokazane jako produkcja w toku. Dopiero w korekcie 3,06 mln zł przeniesiono do produktów gotowych, nie zmieniając łącznej wartości zapasów.
Komunikat o korekcie mówi o uwzględnieniu uwag audytora dotyczących danych za 2024 rok, sposobie przeznaczenia zysku za 2025 rok oraz wcześniejszej korekcie pierwszego kwartału. Nie znalazłem w nim jednak oddzielnego wyjaśnienia zmiany klasyfikacji zapasów.
To nie musi oznaczać niczego złego.
Ale jest to pierwsze pytanie, które zadałbym zarządowi.
Co wiemy o ekonomice Boti?
Produkcja Boti miała kosztować około 3,5 mln zł i została w całości sfinansowana przez Purple Ray Studio.
Według materiałów opublikowanych przy debiucie na NewConnect do 30 września 2025 roku gra sprzedała się w około 62 tys. egzemplarzy na PC i konsolach, generując około 890 tys. zł przychodów dla spółki.
Czyli według ostatnich szczegółowych danych dotyczących samego projektu przychody odpowiadały około:
25,4% budżetu produkcji.
Nie jednej trzeciej.
Jednej czwartej.
I mówimy o przychodach, a nie o zysku.
W raporcie za czwarty kwartał 2025 roku spółka podała również, że w całym 2025 roku sprzedaż Boti wygenerowała około 182 tys. zł przychodów, podczas gdy około 662 tys. zł pochodziło z działalności work for hire. W samym czwartym kwartale sprzedaż Boti miała przynieść około 23 tys. zł.
Nie znam przychodów Boti za pierwsze półrocze 2026 roku, ponieważ Purple Ray nie publikuje już takiego rozbicia.
Nie mogę więc powiedzieć, ile dokładnie gra zarobiła do dziś.
Nie widzę jednak w publicznych danych niczego, co wskazywałoby na nagłe odwrócenie jej ekonomiki.
W Boti praktycznie nikt już nie gra
Dane ze Steama zmieniają się z minuty na minutę, dlatego trzeba je zawsze opatrywać datą.
W momencie ponownego sprawdzania danych 1 września 2026 roku SteamDB pokazywał:
- 0 graczy w danej chwili,
- maksymalnie 5 graczy w ciągu poprzednich 24 godzin,
- historyczny rekord na poziomie 110 graczy jednocześnie.
Na samym Steamie gra miała ocenę „Mieszane” — 69% pozytywnych recenzji wśród opinii pochodzących od osób, które kupiły ją bezpośrednio na platformie.
Czy CCU pokazuje sprzedaż?
Nie.
Czy pokazuje konsole?
Nie.
Czy mówi nam wszystko o przychodach z bundli, licencji i umów platformowych?
Też nie.
CCU nie jest rachunkiem wyników.
Ale jest pewnym miernikiem temperatury produktu.
I tutaj temperatura jest niska.
Mieszane oceny również nie oznaczają, że Boti jest fatalną grą.
Oznaczają jednak, że z punktu widzenia dalszej, wieloletniej monetyzacji tytuł ma znacznie trudniejszą pozycję niż gra oceniana na przykład na 85–90%.
Dlatego zdziwiło mnie zdanie z raportu za drugi kwartał 2026 roku:
„Bardzo dobre wyniki sprzedażowe kontynuuje również Boti”.
Ten sam raport mówi o sprzedaży przekraczającej 58 tys. egzemplarzy, podczas gdy wcześniejsze materiały z debiutu wskazywały około 62 tys. sztuk już na 30 września 2025 roku.
Być może liczby mają różny zakres.
Jedna może obejmować dodatki, wersje konsolowe albo określone kanały dystrybucji, a druga nie.
Być może jest to zwykła pomyłka.
Bez wyjaśnienia spółki nie wiem.
Ale trudno mi pogodzić określenie „bardzo dobre wyniki sprzedażowe” z:
- przychodami znacznie niższymi od budżetu produkcji,
- mieszanymi ocenami,
- historycznym peakiem 110 graczy,
- oraz bieżącą aktywnością na poziomie kilku osób.
Nie twierdzę, że Boti jest złą grą.
Twierdzę, że na podstawie ujawnionych danych ekonomicznie się nie udało.
Hipotetyczna skala problemu
890 tys. zł przychodów podzielone przez 62 tys. sprzedanych kopii daje średnio około:
14,35 zł przychodu dla spółki na jeden egzemplarz.
Jeżeli:
- całe 3,058 mln zł produktów gotowych dotyczyłoby Boti,
- a średni przyszły przychód na kopię pozostałby taki sam,
gra musiałaby sprzedać jeszcze około:
213 tys. kopii
tylko po to, żeby wygenerować przychód odpowiadający obecnej wartości bilansowej.
To ponad trzy razy więcej niż liczba kopii ujawniona do 30 września 2025 roku.
To nie jest test na utratę wartości.
To nie jest prognoza sprzedaży.
To tylko ilustracja pokazująca skalę przychodów, jaka musiałaby jeszcze powstać przy przyjętych założeniach.
A te założenia są dla Boti bardzo korzystne, ponieważ starsze gry sprzedają się zazwyczaj na coraz głębszych promocjach.
W swoim modelu inwestycyjnym wyceniam Boti na zero
Nie dlatego, że gra nie będzie już generowała żadnych przychodów.
Może zarobić jeszcze 50 tys., 100 tys. albo 300 tys. zł.
Być może pojawi się atrakcyjna umowa platformowa.
Być może gra trafi do dużego bundla.
Być może jakiś dodatkowy kanał dystrybucji da jej drugie życie.
Ale jako inwestor nie buduję wartości spółki na założeniu, że stara gra z mieszanymi ocenami, minimalną aktywnością i dotychczasową sprzedażą niepokrywającą kosztów produkcji nagle wygeneruje kilka milionów złotych.
Jeżeli coś jeszcze zarobi — świetnie.
Będzie to upside.
W bazowym modelu przyjmuję jednak:
zero.
A co mówi rachunkowość?
Tutaj trzeba bardzo wyraźnie oddzielić:
- moją wycenę inwestycyjną,
- od formalnej wyceny księgowej.
Purple Ray stosuje zasady przewidziane dla filmów, oprogramowania i innych produktów sprzedawanych wielokrotnie.
W dużym uproszczeniu koszty ukończonej gry są rozliczane wraz z osiąganymi przychodami przez okres nie dłuższy niż pięć lat. Spółka opisuje również mechanizm, zgodnie z którym koszt własny sprzedaży gry może być ujmowany do wysokości osiągniętego przychodu — w relacji 1:1 — aż do rozliczenia kosztów produkcji.
Dlatego pięcioletni okres nie oznacza automatycznie:
mamy pięć lat, więc przez pięć lat nie musimy się niczym przejmować.
Produkty nadal nie powinny być wykazywane powyżej możliwej do uzyskania ceny sprzedaży netto, a spółka powinna analizować przesłanki utraty wartości.
Jednocześnie muszę podkreślić bardzo ważny fakt.
Sprawozdanie finansowe Purple Ray Studio za 2025 rok otrzymało opinię biegłego rewidenta bez zastrzeżeń.
Audytor uznał, że sprawozdanie przedstawia rzetelny i jasny obraz sytuacji spółki oraz zostało sporządzone na podstawie prawidłowo prowadzonych ksiąg.
Co więcej, sposób rozliczania przychodów i kosztów produkcji gier został uznany za kluczową sprawę badania. Audytor sprawdzał między innymi:
- kalkulację kosztu własnego sprzedaży,
- przypisanie kosztów do poszczególnych projektów,
- okres rozliczania aktywowanych nakładów,
- kompletność danych stanowiących podstawę kalkulacji.
Dlatego nie stawiam tezy:
sprawozdanie zostało sporządzone niezgodnie z prawem.
Nie mam do tego podstaw.
Stawiam inną tezę:
z perspektywy inwestora publiczne dane nie pozwalają mi obronić istotnej wartości ekonomicznej Boti.
I zadaję pytanie:
Jakie konkretne, przyszłe przepływy pieniężne uzasadniają utrzymywanie tej wartości?
Jeżeli odpowiedź brzmi:
zarząd prognozuje, że gra będzie się jeszcze sprzedawać,
to dla mnie jest to za mało.
Prognoza może mieć znaczenie księgowe, o ile jest dobrze udokumentowana.
Ale w moim modelu inwestycyjnym prognoza bez podpisanej umowy, wyraźnej trajektorii sprzedaży albo innego twardego dowodu ma wartość bliską zeru.
Czy inwestorom pokazano zysk z Boti?
Nie mogę tego napisać.
Purple Ray nie opublikowało osobnego rachunku wyników Boti.
Nie wiemy więc, jaki wynik księgowy został przypisany konkretnie tej grze.
Możemy natomiast powiedzieć coś innego.
W materiałach emisyjnych Boti było najważniejszym ukończonym projektem i podstawową referencją spółki. Jednocześnie na stronie kampanii eksponowano 402,2 tys. zł zysku netto za 2024 rok. Na tej samej stronie znajduje się obecnie informacja o zidentyfikowaniu błędu księgowego podczas sporządzania sprawozdania za 2024 rok. Nie udało mi się jednak jednoznacznie ustalić, kiedy dokładnie ostrzeżenie zostało dodane i co było widoczne dla każdego inwestora w momencie podejmowania decyzji.
Ostateczne, zbadane dane za 2024 rok pokazują:
- 215 458,02 zł zysku brutto przed podatkiem,
- 464 624 zł podatku dochodowego, w tym skutków podatku odroczonego,
- oraz 249 165,98 zł straty netto.
Czyli 215 tys. zł nie było ostatecznym zyskiem netto.
Było wynikiem brutto przed podatkiem.
Podobna różnica pojawiła się przy 2025 roku.
W niezbadanym raporcie za czwarty kwartał spółka wykazała około:
199 398 zł zysku netto.
Po badaniu rocznym zostało z tego:
6 159 zł zysku netto.
Głównym elementem różnicy było 179 289 zł podatku dochodowego i odroczonego, a pozostała część wynikała z innych korekt dokonanych przy sporządzaniu sprawozdania rocznego.
Czy to dowodzi działania w złej wierze?
Nie.
Raporty kwartalne są niezbadane, a roczne sprawozdanie podlega audytowi.
Ale inwestor powinien rozumieć, że pokazywany wcześniej zysk był bardzo kruchy.
I przede wszystkim:
nie mówił nam, czy Boti ekonomicznie odzyskało koszt produkcji.
Marża prawie 97% — tylko czego dokładnie?
W pierwszym półroczu 2026 roku Purple Ray wykazało:
- 195 803 zł przychodów,
- 6 757,30 zł kosztu wytworzenia sprzedanych produktów,
- oraz 189 045,70 zł zysku brutto ze sprzedaży.
Daje to marżę brutto na poziomie około:
96,5%.
Nie oznacza to jednak, że Boti osiąga marżę 96,5%.
Raport nie rozdziela przychodów i kosztów pomiędzy:
- Boti,
- działalność work for hire,
- pozostałe projekty i usługi.
Jest to marża całej spółki na poziomie rachunku wyników.
Bez rachunku wyników poszczególnych projektów nie da się z niej wyprowadzić rentowności Boti.
To kolejny powód, dla którego bardziej interesują mnie przepływy pieniężne niż sam wynik netto.
Odpis nie tworzy straty
On ją pokazuje.
Jeżeli spółka wydała kilka milionów złotych na grę, która tych pieniędzy nie odzyska, strata ekonomiczna już powstała.
Odpis nie zabiera pieniędzy z rachunku.
One zostały wydane wcześniej.
Odpis jedynie powoduje, że ekonomiczna utrata wartości zaczyna być widoczna także w rachunku wyników i kapitale własnym.
Gdyby — czysto hipotetycznie — całe 3 058 279,04 zł produktów gotowych dotyczyło Boti i zostało odpisane, kapitał własny na 30 czerwca 2026 roku spadłby przed uwzględnieniem ewentualnych skutków podatkowych z:
7 980 583,52 zł
do około:
4 922 304,48 zł.
To nie jest twierdzenie, że taki zapis powinien zostać wykonany dokładnie w tej wysokości.
To scenariusz pokazujący, dlaczego pytanie o skład oraz wycenę produktów gotowych jest dla akcjonariuszy tak ważne.
Pytanie za 3,2 mln zł
Emisja akcji serii D miała łączną wartość 3 226 806 zł przy cenie 11 zł za akcję i wycenie spółki po emisji na poziomie około 43,8 mln zł.
Z tej kwoty około 2,73 mln zł stanowiły nowe środki pieniężne, a około 500 tys. zł zostało rozliczone przez potrącenie wierzytelności Gravier Investment.
I tutaj pojawia się moje pierwotne pytanie.
Czy inwestorzy objęliby akcje przy tej samej wycenie, gdyby w materiałach zobaczyli:
- wielomilionowy odpis na pierwszą własną grę,
- odpowiednio niższy kapitał własny,
- stratę zamiast zysku,
- oraz jasną informację, że pierwsza produkcja nie odzyskała kosztów?
Nie wiem.
Być może tak.
Być może inwestowali wyłącznie w zespół i potencjał nowej gry.
Być może świadomie wyceniali Boti na zero.
Ale jestem przekonany, że rozmowa wyglądałaby inaczej.
Dodatni wynik netto buduje inną narrację niż wielomilionowa strata.
Nawet jeżeli ekonomicznie pod spodem znajduje się dokładnie ta sama spółka.
Cash is king
W 2025 roku Purple Ray pokazało około 6 tys. zł zysku netto.
Jednocześnie działalność operacyjna pochłonęła około:
1,92 mln zł gotówki.
W pierwszym półroczu 2026 roku spółka wykazała około 96 tys. zł straty netto, ale ujemne przepływy z działalności operacyjnej wyniosły:
1,36 mln zł.
Na 30 czerwca 2026 roku na rachunkach pozostawało:
91 677,25 zł.
Ale tutaj również potrzebne jest ważne doprecyzowanie.
Nie można napisać, że Purple Ray dzisiaj ma tylko 92 tys. zł.
12 czerwca spółka zawarła z Gravier Investment umowę pożyczki na łączną kwotę 750 tys. zł, wypłacaną w trzech transzach po 250 tys. zł:
- pierwszej do 12 czerwca,
- drugiej do 1 lipca,
- trzeciej do 1 sierpnia.
W sprawozdaniu na 30 czerwca widoczna jest tylko pierwsza transza. Kolejne 500 tys. zł miało zostać przekazane już po dniu bilansowym. Nie znalazłem publicznej informacji, która pozwalałaby dziś ustalić dokładny aktualny stan rachunku spółki.
Możemy jednak stwierdzić, że:
- spółka generuje istotnie ujemne przepływy operacyjne,
- Koshmar ma wielomilionowy budżet,
- a pożyczka 750 tys. zł nie finansuje całej pozostałej produkcji.
Koshmar wygląda naprawdę dobrze
Nie chcę, żeby ten tekst został odebrany jako teza:
Purple Ray nie skończy Koshmar albo Koshmar będzie słabą grą.
Nie mam takiego zdania.
Wręcz przeciwnie.
Koshmar: The Last Reverie wygląda naprawdę dobrze.
Kierunek artystyczny jest wyrazisty.
Trailer przykuwa uwagę.
Gameplay jest dynamiczny.
Pomysł na grę da się szybko zrozumieć.
Na dzień sporządzenia raportu za drugi kwartał projekt miał już blisko 160 tys. zapisów na wishlistę Steama, zbliżał się do zakończenia etapu pre-alpha, a pierwsze testy z graczami były planowane na drugą połowę 2026 roku.
To może być najcenniejsze aktywo Purple Ray.
Tylko że:
dobry Koshmar nie odpowiada na pytanie o wartość Boti.
Nowa gra może odnieść sukces.
Nie zmieni to ekonomicznej historii poprzedniej produkcji.
Mam problem z podobieństwem do Arcane
Obejrzałem trailer Koshmar kilka razy.
I mam z nim duży dylemat.
Z jednej strony naprawdę mi się podoba.
Z drugiej trudno mi pozbyć się silnego skojarzenia z Arcane, a szczególnie z Jinx.
To moja subiektywna ocena wizualna, a nie ustalony fakt.
Skojarzenie budują dla mnie między innymi:
- ciemnoturkusowa i różowo-fioletowa paleta,
- cierpiąca bohaterka przechodząca transformację,
- zaburzona percepcja oraz wizje,
- świecące oczy,
- fioletowe smugi energii,
- wizualne efekty kojarzące się z Shimmer.
Oficjalny opis Koshmar mówi o bohaterce imieniem Violet, systemie poczytalności oraz możliwości przemiany w królową koszmarów albo porcelanową lalkę.
W Arcane imię Violet nosi Vi — starsza siostra Powder, czyli późniejszej Jinx.
Czy to oznacza naruszenie praw autorskich?
Nie.
Na podstawie trailera nie da się tego przesądzić.
Prawo autorskie chroni konkretny sposób wyrażenia, a nie sam pomysł, motyw, paletę kolorystyczną czy ogólną koncepcję cierpiącej bohaterki.
Nie znalazłem również jednego kadru skopiowanego 1:1.
Widzę raczej kumulację podobnych elementów.
Mimo to przed zainwestowaniem, podpisaniem umowy wydawniczej albo rozpoczęciem dużej kampanii marketingowej zleciłbym bardzo dokładne badanie prawne IP.
Ryzykiem nie jest wyłącznie przegrany proces.
Ryzykiem może być samo wezwanie prawne, konieczność zmiany wyglądu bohaterki, efektów, materiałów promocyjnych albo opóźnienie premiery.
Być może wszystko jest całkowicie bezpieczne.
Ale inwestor nie powinien pomijać tego pytania tylko dlatego, że trailer wygląda świetnie.
160 tys. wishlist — tylko jakiej jakości?
To dla mnie jeszcze ciekawsze niż samo ryzyko prawne.
Liczba wishlist wygląda bardzo dobrze.
Ale nie każda wishlista ma taką samą wartość.
Gracz może dodać Koshmar, ponieważ:
- lubi roguelite,
- rozumie gameplay,
- chce kupić grę,
- akceptuje jej realny zakres i budżet.
Może ją też dodać dlatego, że przez dwie minuty pomyślał:
„O, gra wyglądająca jak Arcane i Jinx”.
To niekoniecznie ten sam klient.
Jeżeli głównym źródłem zainteresowania jest wizualna i emocjonalna obietnica podobna do Arcane, a finalny produkt okaże się przede wszystkim powtarzalnym roguelite’em, konwersja wishlist może być słabsza niż sugeruje sama liczba.
Nie mam dowodu, że jakość wishlist Koshmar jest słaba.
To moja hipoteza inwestycyjna.
Aby ją sprawdzić, chciałbym zobaczyć:
- źródła pozyskania wishlist,
- podział geograficzny,
- liczbę zapisów do playtestów,
- konwersję z trailera do dema,
- liczbę uruchomień i ukończeń dema,
- medianowy czas rozgrywki,
- ocenę gameplayu po pierwszym kontakcie,
- deklarowaną gotowość do zakupu po poznaniu faktycznych mechanik.
Bo:
trailer sprzedaje obietnicę.
Dopiero demo zaczyna sprzedawać grę.
Wydawca albo kolejne finansowanie
Według materiałów z debiutu budżet Koshmar wynosił około 7 mln zł.
Do końca września 2025 roku wydano około 3,5 mln zł, a stopień realizacji projektu szacowano na 45%. Spółka zakładała, że część dalszego finansowania pozyska od wydawcy.
Od tego czasu produkcja oczywiście poszła do przodu i poniesiono dalsze koszty.
Nie znam jednak:
- aktualnego budżetu do zakończenia,
- zabezpieczonej kwoty finansowania,
- stanu rozmów z wydawcami,
- ani obecnej długości runwayu.
Przy ujemnych przepływach operacyjnych i wielomilionowym budżecie uważam, że Purple Ray powinno relatywnie szybko zamknąć umowę wydawniczą albo pozyskać inne istotne finansowanie.
W przeciwnym razie może pojawić się luka finansowa.
I tutaj zaczyna się jeden z najbardziej przykrych mechanizmów finansowania gamedevu.
Akcjonariusze finansują ryzyko. Wydawca może wejść później
Akcjonariusze Purple Ray sfinansowali istotną część:
- budowy zespołu,
- preprodukcji,
- prototypu,
- pierwszych lat developmentu,
- kierunku artystycznego,
- materiałów promocyjnych,
- oraz pozyskania blisko 160 tys. wishlist.
Czyli etapu o najwyższym ryzyku.
Nie było wiadomo, czy gra będzie dobrze wyglądać.
Nie było wiadomo, czy powstanie działający gameplay.
Nie było wiadomo, czy ktokolwiek się nią zainteresuje.
Wydawca może wejść później, gdy istnieją już:
- grywalny projekt,
- trailer,
- rozpoznawalny kierunek artystyczny,
- oraz duża wishlista.
Jego ryzyko produkcyjne będzie wtedy niższe niż ryzyko inwestorów finansujących początek.
Jednocześnie typowa umowa wydawnicza może przewidywać recoup, czyli odzyskanie przez wydawcę finansowania developmentu, marketingu i innych uzgodnionych kosztów z przychodów gry przed przejściem do bardziej korzystnego podziału dla dewelopera.
Konstrukcje są bardzo różne. Zdarzają się umowy bez recoupu, częściowy recoup albo odzyskiwanie kosztów wyłącznie z udziału wydawcy. Zdarzają się jednak również modele, w których deweloper długo nie otrzymuje istotnych wpływów po premierze.
Nie znam żadnej oferty złożonej Purple Ray.
Nie twierdzę, że spółka otrzyma złe warunki.
Dobry wydawca może wnieść pieniądze, marketing, QA, portowanie, relacje z platformami i globalną dystrybucję.
Pokazuję tylko możliwy scenariusz:
akcjonariusze finansują najbardziej ryzykowny etap, a wydawca wchodzi później, odzyskuje swoje pieniądze jako pierwszy i uzyskuje lepszy profil ryzyka do potencjalnej wypłaty.
Jeżeli spółka negocjuje pod presją czasu, jej pozycja jest słabsza.
Koshmar może nawet odnieść umiarkowany sukces.
Wydawca odzyska pieniądze.
A do spółki i akcjonariuszy wróci znacznie mniej, niż sugerowałaby sprzedaż brutto gry.
To kolejny temat, który zasługuje na oddzielny tekst.
A co z dronami?
Purple Ray podpisało z Farada Group umowę na przygotowanie wizualizacji, symulacji i interaktywnych narzędzi dla sektora UAV.
Umowa została zawarta na czas nieokreślony, ale ujawnione wynagrodzenie dotyczyło pierwszego etapu realizowanego od grudnia 2025 roku do końca lutego 2026 roku i wynosiło:
250 tys. zł netto.
Wynagrodzenie za kolejne etapy miało być ustalane oddzielnie.
To dobry kontrakt.
Pozwala wykorzystać zespół.
Daje przychody pomiędzy premierami.
Może otworzyć drzwi do kolejnych projektów dual-use.
Nie znalazłem publicznej informacji o wartości kolejnych zamówień.
Sprawdziłem również dostępny publicznie akcjonariat Purple Ray i informacje dotyczące Farada Group.
Nie znalazłem bezpośredniego wspólnego właściciela pomiędzy ujawnionymi akcjonariuszami posiadającymi co najmniej 5% głosów w Purple Ray a publicznie wskazywanymi głównymi właścicielami Farada Group.
Nie jest to jednak pełne badanie wszystkich pośrednich powiązań kapitałowych i beneficjentów rzeczywistych.
Nie mam więc podstaw, żeby nazywać Farada Group podmiotem powiązanym z Purple Ray.
Wiemy natomiast z publicznej wypowiedzi przedstawiciela Gravier Investment, że kontrakt został pozyskany dzięki wykorzystaniu sieci kontaktów głównego akcjonariusza Purple Ray.
I nie widzę w tym nic złego.
Po to między innymi ma się inwestora strategicznego.
Pytanie brzmi tylko:
czy po pierwszym etapie za 250 tys. zł pojawiły się kolejne, większe zamówienia?
O co zapytałbym zarząd?
- Jaka część pozycji „produkty gotowe” w wysokości 3 058 279,04 zł dotyczy Boti?
- Jakie projekty składają się na 5 369 471,38 zł produkcji w toku?
- Dlaczego w pierwotnym raporcie całe zapasy pokazano jako produkcję w toku, a w korekcie 3,058 mln zł przeniesiono do produktów gotowych?
- Ile przychodów netto Boti wygenerowało od premiery — osobno na PC, konsolach, DLC, bundlach, licencjach i umowach platformowych?
- Z czego wynika różnica pomiędzy sprzedażą około 62 tys. kopii komunikowaną na 30 września 2025 roku a liczbą przekraczającą 58 tys. w raporcie za drugi kwartał 2026 roku?
- Jakie założenia przyjęto przy testowaniu wartości Boti i jakie przyszłe wpływy uzasadniają obecną wartość bilansową?
- Jaki jest aktualny stan gotówki po wypłacie kolejnych transz pożyczki i na ile miesięcy działalności wystarczają dostępne środki?
- Ile pieniędzy potrzeba jeszcze do ukończenia, marketingu oraz premiery Koshmar i jaka część tej kwoty jest już zabezpieczona?
- Na jakim etapie są rozmowy z wydawcami oraz jakie obszary potencjalnej umowy podlegałyby recoupowi?
- Czy potencjalna umowa wydawnicza obejmowałaby prawa do IP, konsol, DLC, sequeli i przyszłych produkcji w tym samym uniwersum?
- Z jakich źródeł pochodzą wishlisty Koshmar i jak wygląda zainteresowanie graczy po kontakcie z rzeczywistym gameplayem?
- Czy podobieństwa wizualne i narracyjne do Arcane zostały poddane zewnętrznej analizie prawnej IP?
- Czy współpraca z Farada Group była kontynuowana po lutym 2026 roku i jaka jest wartość kolejnych zamówień?
Moja ocena
Widzę dziś spółkę, która:
- stworzyła Boti za około 3,5 mln zł,
- według ostatnich szczegółowych danych wygenerowała z gry około 890 tys. zł przychodów,
- pokazuje ponad 3 mln zł produktów gotowych bez podziału na konkretne tytuły,
- generuje istotnie ujemne przepływy operacyjne,
- rozwija kolejną wielomilionową produkcję,
- i prawdopodobnie będzie potrzebowała dalszego zewnętrznego finansowania.
Jednocześnie widzę Koshmar, które naprawdę może być dobrą grą.
Widzę mocny trailer.
Widzę atrakcyjny kierunek artystyczny.
Widzę blisko 160 tys. wishlist.
Ale widzę również trzy duże znaki zapytania:
- Jakiej jakości jest ta wishlista i czy zainteresowanie wynika z samej gry, czy częściowo ze skojarzenia z Arcane i Jinx?
- Czy materiały oraz projekt bohaterki zostały odpowiednio sprawdzone pod kątem ryzyka IP?
- Ile ekonomiki gry pozostanie dla spółki i jej akcjonariuszy, jeżeli wydawca wejdzie dopiero teraz i otrzyma recoup oraz istotny udział w przychodach?
Moja główna teza pozostaje prosta:
Koshmar może być bardzo dobrą grą, a Boti w moim modelu inwestycyjnym nadal może mieć wartość zero.
Jedno nie wyklucza drugiego.
Dobry trailer następnej gry nie wycenia poprzedniej.
160 tys. wishlist nie oznacza 160 tys. kupujących.
A uratowanie produkcji przez wydawcę nie oznacza automatycznie dobrego zwrotu dla dotychczasowych akcjonariuszy.
Mam szczerą nadzieję, że Purple Ray zdobędzie finansowanie, skończy Koshmar i odniesie sukces.
Gra wygląda naprawdę fajnie.
Ale nadzieja nie jest testem na utratę wartości.
A dobrze wyglądająca następna gra nie odpowiada na pytanie, ile naprawdę warta jest poprzednia.
Miłego poranka, popołudnia albo wieczoru!